Domain 365news.de kaufen?
Wir ziehen mit dem Projekt
365news.de um.
Sind Sie am Kauf der Domain
365news.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 365news.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Sitzbank TOP TRENDS ( B160xT40xH46cm) - B140xT40xH46cm· Gestell: Kernbuche Wachseffektlack · Plattenstärke: 27mm · Sitzfläche: Kernbuche Wachseffektlack · Sitztiefe: 40cm Gönnen Sie sich diese Sitzbank und bereichern Sie Ihr Zuhause. Die stimmige farbliche Gestaltung lässt sich mit den verschiedensten Einrichtungskonzepten kombinieren und erzeugt eine angenehme Atmosphäre. Die Bank besticht mit der Verbindung ihres geschmackvollen Stils mit hoher Funktionalität und gibt Ihrem Interieur einen komfortablen Touch. Kreieren Sie mit dem Möbelstück ein wohliges Ambiente und bringen Sie eine bemerkenswerte Optik in Ihre Einrichtung. Gönnen Sie sich diese Sitzbank für Ihre Wohnung.349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
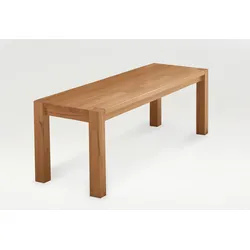
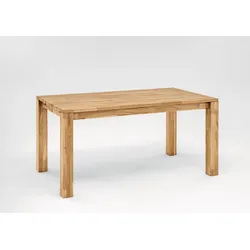
Esstisch TOP TRENDS ( L180xB90xH76cm) - L140xB90xH76cm· Gestell: Eiche geölt · Tischplatte: Eiche geölt · Plattenprofil: Cubic · Plattenstärke: 27mm Dieser Esstisch rundet jedes Einrichtungskonzept ab. Dank seiner Gestaltung kann der Tisch aus Eiche wunderbar in diverse Einrichtungskonzepte integriert werden. Der attraktive Look des Tischs passt zu nahezu jedem Interieur und lässt sich mit vielen verschiedenen Möbeln kombinieren. Dieser Tisch punktet durch die optimale Kombination aus hübschem Design und Funktionalität.699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Sitzbank TOP TRENDS ( B160xT40xH46cm) - B140xT40xH46cm· Gestell: Kernbuche Wachseffektlack · Plattenstärke: 27mm · Sitzfläche: Kernbuche Wachseffektlack · Sitztiefe: 40cm Gönnen Sie sich diese Sitzbank und bereichern Sie Ihr Zuhause. Die stimmige farbliche Gestaltung lässt sich mit den verschiedensten Einrichtungskonzepten kombinieren und erzeugt eine angenehme Atmosphäre. Die Bank besticht mit der Verbindung ihres geschmackvollen Stils mit hoher Funktionalität und gibt Ihrem Interieur einen komfortablen Touch. Kreieren Sie mit dem Möbelstück ein wohliges Ambiente und bringen Sie eine bemerkenswerte Optik in Ihre Einrichtung. Gönnen Sie sich diese Sitzbank für Ihre Wohnung.349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esstisch TOP TRENDS ( L180xB90xH76cm) - L140xB90xH76cm· Gestell: Eiche geölt · Tischplatte: Eiche geölt · Plattenprofil: Cubic · Plattenstärke: 27mm Dieser Esstisch rundet jedes Einrichtungskonzept ab. Dank seiner Gestaltung kann der Tisch aus Eiche wunderbar in diverse Einrichtungskonzepte integriert werden. Der attraktive Look des Tischs passt zu nahezu jedem Interieur und lässt sich mit vielen verschiedenen Möbeln kombinieren. Dieser Tisch punktet durch die optimale Kombination aus hübschem Design und Funktionalität.699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerdes, Holger: Veranstaltungen und EventsVeranstaltungen und Events , Das Werk erläutert in Form eines Praxisleitfadens für Veranstaltungsleiter die Aufgaben und Pflichten der Veranstaltungsleitung in und außerhalb fester Gebäude, Einfluss und Auflagen des Arbeitsschutzes, Gefährdungen und Gefährdungsbeurteilungen, Sicherheitskonzepte, Brandschutz, Evakuierung und Crowd-Management. Zielsetzung der Autoren ist, umfassend über alle Aspekte der Veranstaltungssicherheit zu informieren. , Sonstige > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202410, Produktform: Kartoniert, Titel der Reihe: Recht und Verwaltung##, Autoren: Gerdes, Holger~Jastrob, Olaf~Zweckerl, Tobias, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: 58 Abbildungen, Themenüberschrift: LAW / Securities, Keyword: Arbeitsrecht; Arbeitsschutz; Veranstaltung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsschutz - ArbSchG~Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Arbeitszeit~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 13, Gewicht: 337, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krieger, Nicole: Erfolgreich Events moderierenErfolgreich Events moderieren , Die besten Hacks von Moderations-Profis - ein Kompendium zahlreicher Ideen für eine erfolgreiche Moderation Moderatorinnen und Moderatoren arbeiten häufig allein an ihren Projekten. Andere Kolleginnen und Kollegen treffen sie nur selten. Dieses Buch zeigt die große Vielfalt an Moderationsmöglichkeiten, ein buntes Mosaik aus Ideen und persönlichen Erfahrungen von 20 professionellen Kolleginnen und Kollegen. Methoden für mehr Publikumskontakt, Streaming-Techniken oder Interaktion? Hier ist für jede/n etwas dabei. Ob Moderation im Healthcare- oder Technologie-Umfeld, online oder im TV-Studio, Doppel-Moderation auf Groß-Events oder Moderieren im eigenen Unternehmen - in diesem Buch erfahren Sie, worauf es ankommt. Mit zahlreichen Tipps für die Zusammenstellung eines persönlichen Moderations-Starter-Kits sowie Checklisten und Übungen zur Verbesserung der eigenen Moderation. , Lautsprecher > Audio, Kommunikation & Navigation , Erscheinungsjahr: 20250515, Titel der Reihe: Dein Business##, Autoren: Krieger, Nicole~Schmitt, Ralf~Wieser-Weber, Vaya, Redaktion: Krieger, Nicole~Schmitt, Ralf~Wieser-Weber, Vaya, Seitenzahl/Blattzahl: 224, Keyword: Ausstrahlung; Begeisterungsfähigkeit; Bühne; Bühnenpräsenz; Doppel-Moderation; Event-Moderation; Großevents; Healthcare; Interaktion; Kommunikation; Moderation; Moderationsansätze; Moderationstechnik; Online-Moderation; Persönlichkeit; Podcasts; Podiumsdiskussion; Publikum; Publikum begeistern; Publikum unterhalten; Rhetorik; Stegreifrede; Streaming-Techniken; TV-Studio; Vortragstechnik; Vorträge halten; Wirkung; Workshops, Fachschema: Rede (Anleitung)~Rhetorik (Anleitung)~Kommunikationswissenschaft~Kommunikation (Mensch)~Kommunikation (Unternehmen)~Unternehmenskommunikation~Beruf / Karriere~Karriere, Fachkategorie: Reden halten: Ratgeber~Kommunikationswissenschaft~Businesskommunikation und -präsentation~Ratgeber: Karriere und Erfolg, Warengruppe: TB/Kommunikationswissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 225, Breite: 148, Höhe: 16, Gewicht: 432, Produktform: Kartoniert,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.